Pilotage financier : relier marges, trésorerie et décisions sans multiplier les indicateurs
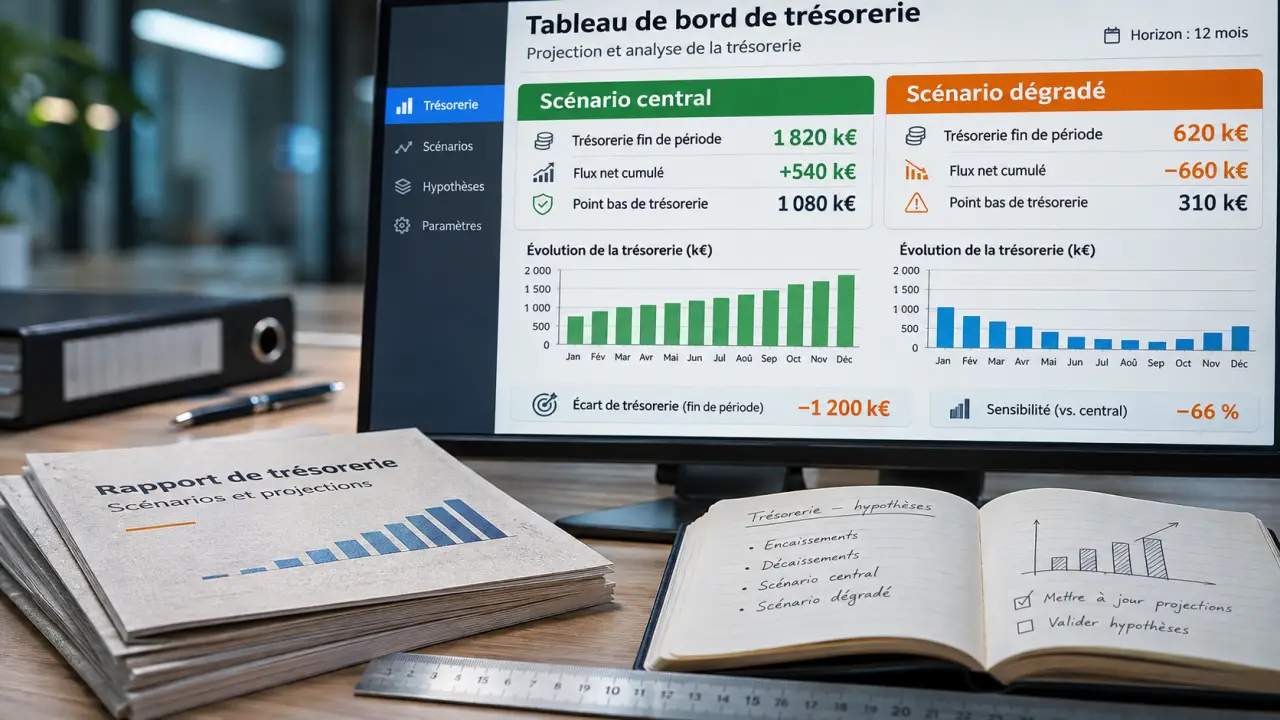
Le pilotage financier consiste à suivre les résultats d’une entreprise, à anticiper ses besoins et à décider des actions nécessaires pour atteindre ses objectifs. Il associe données comptables, indicateurs opérationnels, budget et prévisions. Son utilité ne se mesure pas au nombre de tableaux produits : elle tient à la capacité de détecter un risque, d’en comprendre la cause et d’agir à temps.
Passer du constat comptable à la décision financière
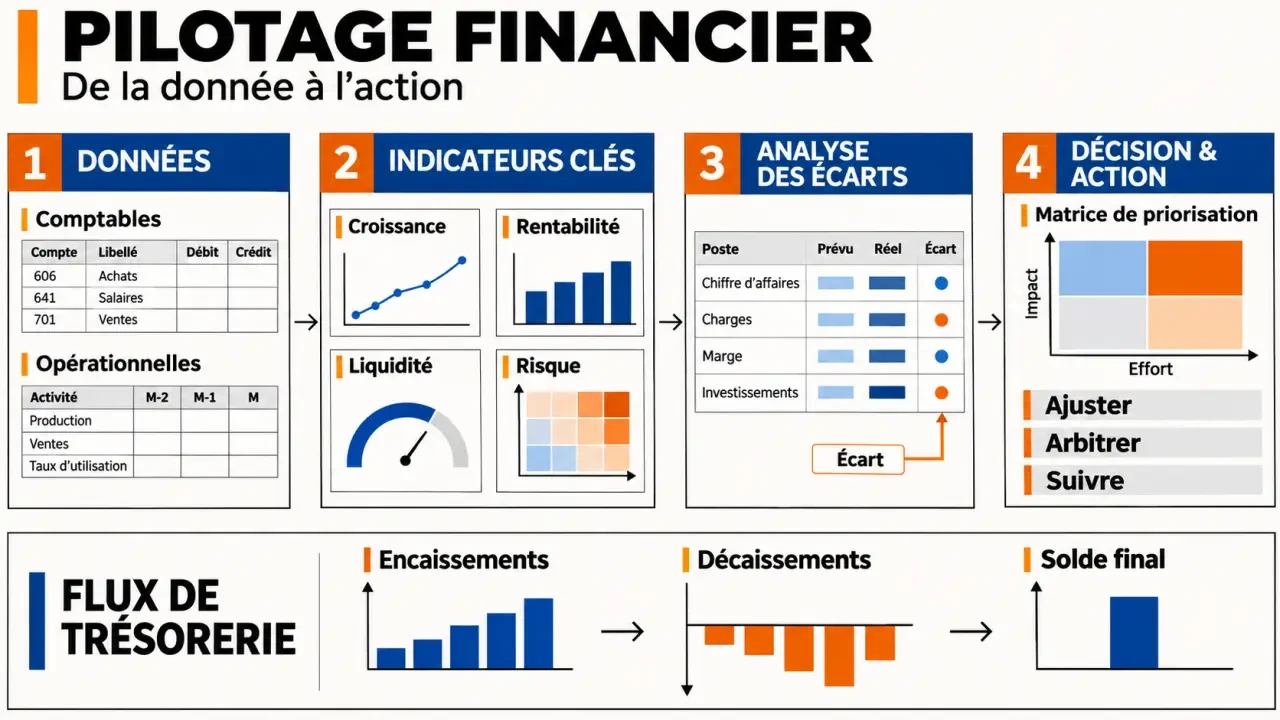
Une entreprise peut augmenter son chiffre d’affaires tout en dégradant sa trésorerie. Elle peut aussi afficher un bénéfice sans disposer des liquidités nécessaires pour financer ses stocks ou un investissement. Le pilotage financier sert précisément à mettre en regard croissance, rentabilité, liquidité et risque, plutôt qu’à suivre un seul résultat.
Les fonctions qui l’alimentent sont complémentaires :
- La comptabilité enregistre les opérations et produit les états financiers selon les règles applicables.
- Le contrôle de gestion analyse les coûts, les marges et les écarts par rapport aux objectifs.
- Le reporting financier organise la restitution périodique des informations.
- Le pilotage financier mobilise ces analyses pour arbitrer, prévoir et suivre les décisions.
Concrètement, avant de recruter ou d’ouvrir un établissement, le dirigeant examine la rentabilité attendue, les dépenses initiales et le financement nécessaire. Dans une petite entreprise, il peut s’appuyer sur son expert-comptable. Une organisation plus structurée associera direction financière, contrôleur de gestion et responsables opérationnels. La finance fiabilise les chiffres ; les équipes expliquent les réalités de terrain ; la direction tranche.
Retenir des indicateurs qui expliquent la performance
Un tableau de bord utile répond à des questions précises : vendons-nous suffisamment, avec quelle marge, et pouvons-nous honorer nos échéances ? Apogea recommande 6 à 10 indicateurs, avec 10 KPI maximum et une lecture possible en 2 minutes. Ce repère invite à hiérarchiser l’information, non à remplir un quota.
Rentabilité, trésorerie et financement : trois lectures complémentaires
- Chiffre d’affaires : mesure l’activité, à analyser par produit, client ou projet pour identifier les moteurs de croissance.
- Marge brute : rapproche les ventes des coûts directement associés, selon une définition adaptée à l’activité et conservée dans le temps.
- EBE : l’excédent brut d’exploitation éclaire la performance d’exploitation avant notamment amortissements, résultat financier et impôt sur les bénéfices.
- Résultat net : synthétise le bénéfice ou la perte après prise en compte de l’ensemble des produits et charges.
- BFR : le besoin en fonds de roulement d’exploitation correspond, de façon simplifiée, aux stocks et créances d’exploitation diminués des dettes d’exploitation.
- Trésorerie nette : mesure les disponibilités après déduction des concours bancaires courants.
- Endettement : s’apprécie avec les échéances de remboursement, le coût des financements et les ressources disponibles.
- CAF : la capacité d’autofinancement représente une ressource potentielle générée par l’activité, distincte des encaissements réellement disponibles.
Un BFR en hausse peut signaler davantage de stocks ou des règlements clients plus lents. Une CAF positive ne garantit donc pas une trésorerie confortable. De même, aucun seuil de marge ou d’endettement n’est universel : l’interprétation dépend du secteur, de la saisonnalité et du modèle économique.
Relier chaque variation à une cause opérationnelle
Une baisse de marge appelle une décomposition entre prix, volumes, composition des ventes et coûts. Dans une société de services, le taux d’occupation et le temps réellement consacré aux missions peuvent éclairer la rentabilité. Dans le commerce, la rotation des stocks et les remises accordées seront souvent plus utiles.
Pour chaque indicateur, documentez la formule, le périmètre, la fréquence, le responsable et le seuil d’alerte. Comparer deux activités exige notamment des règles cohérentes d’affectation des coûts : sinon, l’écart observé peut venir du calcul plutôt que de la performance.
Prévoir les flux avant que la trésorerie ne se tende
Le plan de trésorerie recense les encaissements et décaissements prévus à leur date probable de paiement. Il distingue notamment règlements clients, fournisseurs, salaires, cotisations, impôts, remboursements d’emprunts et investissements. Une facture émise n’est pas encore un encaissement : ce décalage explique pourquoi le compte de résultat ne suffit pas.
À titre illustratif, une entreprise prévoit 40 000 euros d’encaissements et 35 000 euros de décaissements sur une période. Avec 10 000 euros de trésorerie initiale, son solde final attendu atteint 15 000 euros. Si 12 000 euros de règlements clients sont reportés, il tombe à 3 000 euros. L’activité peut rester rentable alors que la marge de sécurité devient faible.
Construisez un scénario central et un scénario dégradé : retard client, ventes inférieures aux attentes ou hausse des achats. Cette simulation aide à préparer les relances, négocier un échéancier ou rechercher un financement avant l’urgence.
Le rythme de suivi fonctionne comme celui d’un pendule : trop lent, il laisse passer les signaux faibles ; trop rapide, il transforme chaque fluctuation en alarme. Distinguez donc le temps de mesure du temps de décision. Un solde bancaire peut être surveillé quotidiennement, sans réviser chaque jour une stratégie commerciale dont les effets prennent plusieurs mois.
Le budget annuel fixe un cadre. La prévision glissante, ou rolling forecast, actualise les perspectives en intégrant les résultats récents et les nouvelles hypothèses. Elle ne doit pas effacer le budget initial, qui reste utile pour comprendre les écarts.
Choisir un outil selon les données et les usages
Le choix ne se résume pas à remplacer Excel. Il dépend du nombre d’utilisateurs, des entités à consolider, des connexions nécessaires et des simulations attendues. Les familles d’outils peuvent se compléter.
| Outil | Usage pertinent | Limite à anticiper |
|---|---|---|
| Excel | Démarrer avec un périmètre simple et des modèles souples. | Erreurs de formules, ressaisies et versions multiples lorsque les échanges se multiplient. |
| ERP | Centraliser les opérations et harmoniser les données de gestion. | Paramétrage structurant ; restitution et prévision à vérifier selon la solution. |
| Business Intelligence | Croiser plusieurs systèmes et analyser les résultats par activité. | Nécessite des données fiables et un modèle cohérent ; ne remplace pas systématiquement un outil de prévision. |
| SaaS de reporting et prévision | Organiser les contributions, les scénarios et les actualisations. | Connecteurs, droits d’accès, exportabilité et fonctionnalités à tester. |
Avant de choisir, testez un cycle réel : importer les données, corriger une anomalie, produire un tableau et modifier une hypothèse. Comparez le coût complet, incluant abonnement, intégration, maintenance et formation. Automatiser une donnée incohérente accélère sa diffusion, pas sa fiabilisation.
Installer une revue qui débouche sur des actions
Commencez par une décision prioritaire : sécuriser la trésorerie, restaurer une marge ou financer la croissance. Construisez ensuite un tableau présentant, pour chaque indicateur, le réel, le budget, la dernière prévision, l’écart et son explication. Signalez explicitement les données provisoires ou manquantes.
Une revue mensuelle peut réunir finance, direction et responsables concernés ; les tensions de trésorerie justifient un suivi plus rapproché. Chaque écart significatif doit conduire à une hypothèse vérifiée, puis à une action avec responsable et échéance. Par exemple, distinguez une baisse de prix d’un surcoût de production avant de modifier les tarifs.
La réunion suivante commence par le suivi des actions précédentes. Si les compétences manquent, privilégiez un accompagnement ou une formation sur le besoin identifié : prévision, analyse des marges ou fiabilisation des données. Le bon dispositif est celui que l’entreprise comprend, actualise et utilise pour décider.
- Développer un réseau de partenaires commerciaux solides : miser sur l’engagement, pas sur le nombre - 22 novembre 2026
- Santé mentale : les obligations de l’employeur ne s’arrêtent pas au DUERP - 21 novembre 2026
- Réussir une fusion-acquisition entre deux PME : vérifier les synergies avant de payer le prix - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Pappers entreprise : guide complet pour comprendre, chercher et analyser une société
 Kompass : guide complet pour comprendre et utiliser la plateforme b2b
 Retraite de l’agent de maîtrise principal territorial : calcul, échelons et stratégie de fin de carrière
 Métier littéraire qui paye bien : les spécialisations qui rapportent vraiment