Réussir une fusion-acquisition entre deux PME : vérifier les synergies avant de payer le prix
1. Définir le résultat attendu avant de choisir le montage
Commencez par rédiger une note de cadrage : cherchez-vous une clientèle complémentaire, une implantation géographique, des compétences rares ou une solution de transmission ? Précisez pourquoi le rapprochement serait préférable à un développement interne. Cette réflexion permet de sélectionner les cibles sur des critères concrets plutôt que sur une simple opportunité de vente.
Distinguer acquisition et fusion
L’expression fusion-acquisition couvre plusieurs mécanismes. Leur choix dépend notamment du contrôle recherché, du devenir des sociétés et des conséquences juridiques, fiscales et sociales. Ces conséquences doivent être validées selon la juridiction et la forme sociale concernées.
| Forme du rapprochement | Existence juridique | Point à anticiper |
|---|---|---|
| Acquisition de titres | La cible peut conserver son existence juridique. | Répartition du contrôle et gouvernance après le rachat. |
| Fusion-absorption | L’absorbante subsiste ; l’absorbée disparaît juridiquement. | Conséquences du transfert de son patrimoine et intégration. |
| Fusion avec création d’une société nouvelle | Les sociétés participantes disparaissent au profit d’une nouvelle structure. | Organisation du capital, des pouvoirs et de la continuité d’activité. |
Fixer les critères de sélection et les limites
Définissez une grille commune : activité, taille, rentabilité, récurrence du chiffre d’affaires, concentration des clients, dépendance au dirigeant et compatibilité managériale. Ajoutez vos limites non négociables : investissement maximal, trésorerie minimale à préserver et risques inacceptables. Désignez un responsable de transaction et les personnes autorisées à décider de poursuivre, renégocier ou abandonner.
2. Transformer les synergies promises en hypothèses vérifiables
Une complémentarité commerciale ne produit pas automatiquement du chiffre d’affaires. Les clients peuvent refuser une nouvelle offre, les commerciaux manquer de formation et les systèmes nécessiter des adaptations coûteuses. Chaque synergie doit avoir une justification, un responsable, un calendrier et un coût de réalisation.
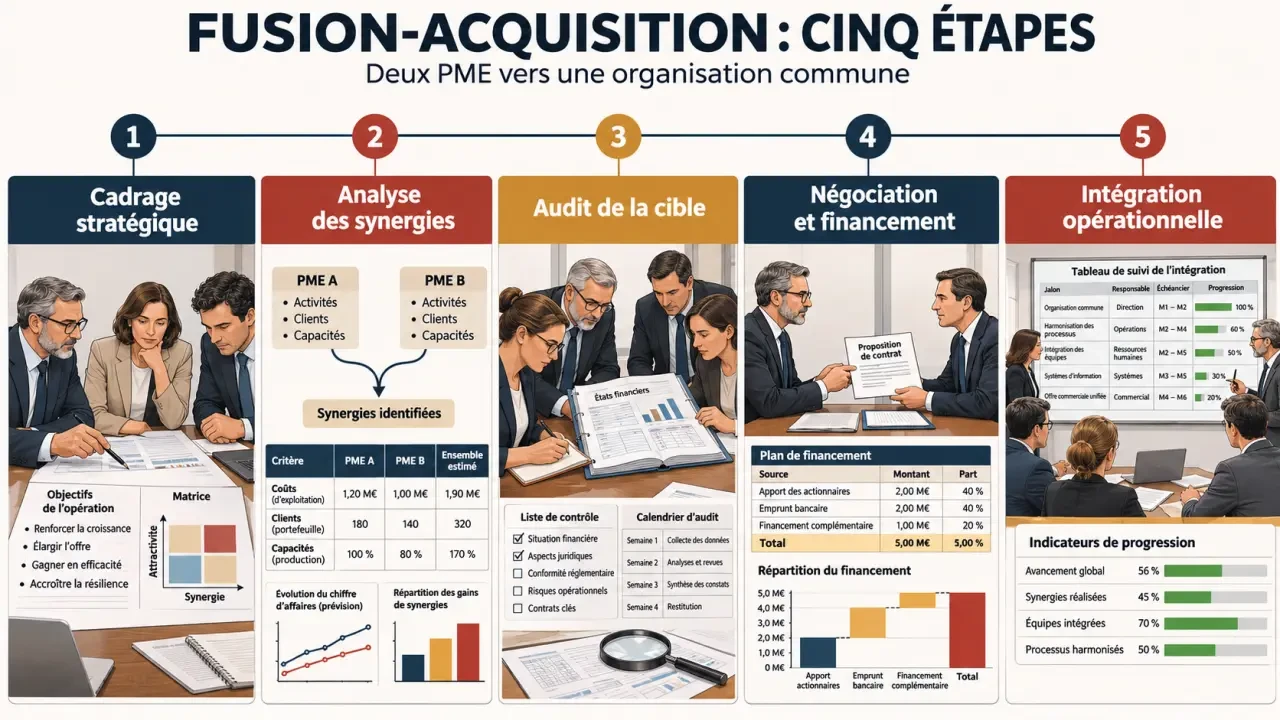
Pour une économie d’achats, comparez les volumes, les conditions contractuelles et les contraintes fournisseurs. Pour des ventes croisées, identifiez les clients réellement concernés et vérifiez que les offres sont compatibles. Séparez les gains documentés des opportunités encore incertaines, puis intégrez les dépenses de transition au calcul.
La patine d’une PME se trouve dans ses habitudes : un chef d’atelier qui reconnaît un défaut au bruit, une assistante qui connaît les exigences d’un client, un dirigeant qui débloque personnellement les urgences. Ces savoir-faire peuvent soutenir la valeur sans apparaître dans les procédures. Avant d’harmoniser les pratiques, repérez ces rouages discrets, organisez leur transmission et distinguez ce qu’il faut préserver de ce qu’il faut corriger.
Les écarts culturels se vérifient également sur le terrain. Comparez les circuits de décision, l’autonomie des responsables, les pratiques de rémunération et la gestion des incidents. Des entretiens ciblés permettent de dépasser les déclarations générales sur les « valeurs communes ».
3. Organiser les audits pour décider, pas seulement collecter
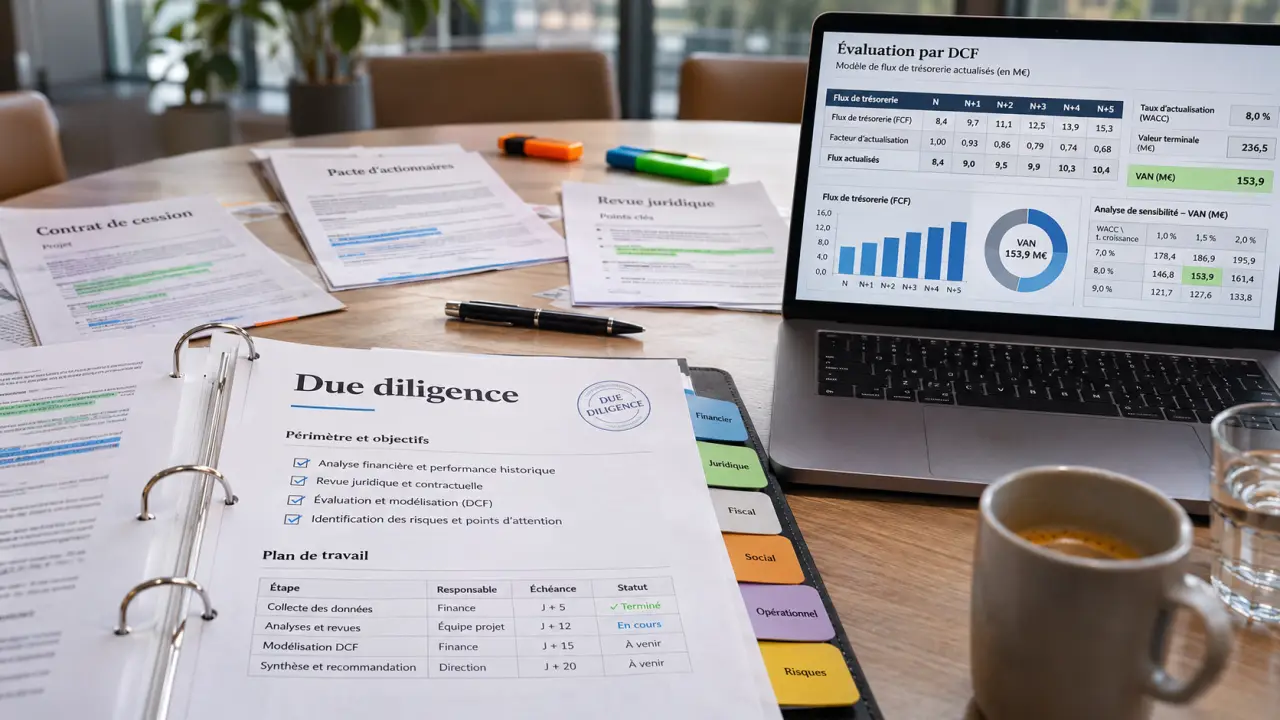
Après les premiers échanges confidentiels, la lettre d’intention, ou LOI, cadre généralement le périmètre, les principes de prix, le calendrier, l’accès aux informations et les éventuelles conditions d’exclusivité. Faites préciser par l’avocat quelles dispositions sont engageantes. L’audit préalable, appelé due diligence, doit ensuite confronter les affirmations du vendeur aux pièces justificatives.
- Finance : comptes, situations récentes, créances clients, stocks, dette, trésorerie et besoin en fonds de roulement.
- Juridique et fiscal : titres de propriété, contrats significatifs, litiges, déclarations fiscales et risques de redressement.
- Social : contrats de travail, rémunérations, engagements, contentieux et dépendance aux salariés clés.
- Commercial : concentration de clientèle, récurrence des ventes, marges et conditions de renouvellement des contrats.
- Opérations et informatique : capacités de production, maintenance, licences, sécurité des données et compatibilité des systèmes.
Centralisez les documents dans une salle de données sécurisée, avec des accès limités selon les besoins. Le vendeur doit préparer des pièces cohérentes, signaler les anomalies et rester disponible pour les expliquer. La circulation d’informations sensibles, notamment entre concurrents, nécessite un encadrement adapté.
Le livrable utile est une synthèse des risques précisant leur impact, les preuves manquantes et les réponses possibles. Un contrat client fragile peut justifier une condition préalable ; un passif identifié, une baisse de prix ou une protection spécifique. Un risque majeur impossible à circonscrire peut justifier l’abandon. Aucun audit ne supprime toute incertitude.
4. Négocier un prix et un financement que l’activité peut supporter
Croiser les méthodes de valorisation
Les multiples d’EBITDA comparent la cible à des entreprises ou transactions pertinentes. Cet indicateur de résultat avant intérêts, impôts et amortissements doit être retraité des éléments non récurrents. La méthode DCF estime la valeur des flux de trésorerie futurs actualisés ; elle dépend fortement des prévisions. L’approche patrimoniale examine les actifs et les passifs, mais reflète parfois moins bien la valeur commerciale.
Croisez ces méthodes plutôt que de retenir mécaniquement un multiple sectoriel. Distinguez également la valeur de l’activité du prix des titres, notamment après prise en compte de la dette nette et des ajustements convenus. Évitez de rémunérer intégralement le vendeur pour des synergies que l’acquéreur devra encore financer et réaliser.
Répartir les risques dans le contrat et le financement
La négociation porte aussi sur le paiement différé, le crédit vendeur et l’earn-out, complément de prix lié à des performances futures. Ce dernier exige des indicateurs et des règles de calcul précis. La garantie d’actif et de passif encadre certains risques selon son périmètre, ses plafonds, ses seuils et sa durée : elle ne remplace pas les vérifications.
Construisez un financement couvrant le prix, les frais, les investissements et les besoins de trésorerie après reprise. Testez une baisse d’activité, un retard d’encaissement et des synergies différées. Une holding de reprise ou un LBO, montage utilisant l’endettement, ne crée pas à lui seul une capacité de remboursement.
Avant la réalisation effective, ou closing, vérifiez la levée des conditions suspensives : financement, autorisations nécessaires et consentements contractuels applicables. Anticipez aussi les obligations d’information ou de consultation pertinentes avec vos conseils.
5. Préparer l’intégration avant de finaliser l’opération
Le plan d’intégration doit être prêt avant le closing, sans anticiper indûment la prise de contrôle. Nommez un pilote, clarifiez les responsabilités et organisez les premières priorités : payer les salariés, facturer, livrer, encaisser et répondre aux clients. Reporter une migration informatique peut être préférable à une bascule précipitée qui bloque l’activité.
Expliquez aux équipes ce qui change, ce qui reste stable et ce qui demeure à décider. Préparez une communication distincte pour les clients, fournisseurs et financeurs. Si le cédant accompagne la transition, formalisez sa mission, sa disponibilité et le transfert de ses relations clés.
Suivez un tableau de bord commun : trésorerie, fidélisation des clients, départs de salariés clés, qualité de service, coûts d’intégration et synergies effectivement réalisées. Comparez ces résultats à une situation de référence pour ne pas confondre effet du rapprochement et évolution du marché.
Le conseiller M&A coordonne le processus et la négociation ; l’expert-comptable analyse les chiffres ; l’avocat sécurise la structure et les engagements. Les financeurs évaluent le montage, tandis qu’un manager de transition peut renforcer le pilotage opérationnel. Leur intervention doit produire des décisions et des livrables précis. La direction reste responsable du projet stratégique et de sa mise en œuvre.
- Développer un réseau de partenaires commerciaux solides : miser sur l’engagement, pas sur le nombre - 22 novembre 2026
- Santé mentale : les obligations de l’employeur ne s’arrêtent pas au DUERP - 21 novembre 2026
- Réussir une fusion-acquisition entre deux PME : vérifier les synergies avant de payer le prix - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Pappers entreprise : guide complet pour comprendre, chercher et analyser une société
 User story : 7 exemples concrets avec critères d’acceptation à adapter
 Valoriser un stock avec PEPS, CUMP et les erreurs qui faussent le bilan
 Portage salarial à Strasbourg : facturer des clients allemands ou suisses sans créer de société