Pourquoi externaliser la direction financière de son entreprise ? Trésorerie, coûts et limites
Externaliser la direction financière permet d’accéder à une expertise de pilotage sans recruter un directeur financier à temps plein. L’intérêt est concret : anticiper les besoins de trésorerie, comprendre les écarts de rentabilité et préparer les décisions d’investissement. Cette solution convient surtout lorsque les enjeux financiers dépassent les compétences disponibles en interne, sans nécessiter une présence permanente. Encore faut-il définir les missions, le coût global et les responsabilités de chacun.
Passer d’une comptabilité tenue à un véritable pilotage financier
Une direction financière externalisée consiste à confier tout ou partie du pilotage financier à un professionnel extérieur. Le DAF, ou directeur administratif et financier, peut intervenir à temps partagé, selon un rythme convenu, pour accompagner durablement l’entreprise. Il peut aussi prendre en charge une mission délimitée, comme la construction d’un budget ou la préparation d’un financement.
Son rôle ne se limite pas à produire des chiffres : il les transforme en informations utilisables par le dirigeant. Une baisse de résultat doit ainsi déboucher sur une analyse des causes, puis sur des actions : revoir certains prix, limiter des dépenses ou ajuster un investissement.
Une fonction complémentaire de l’expert-comptable
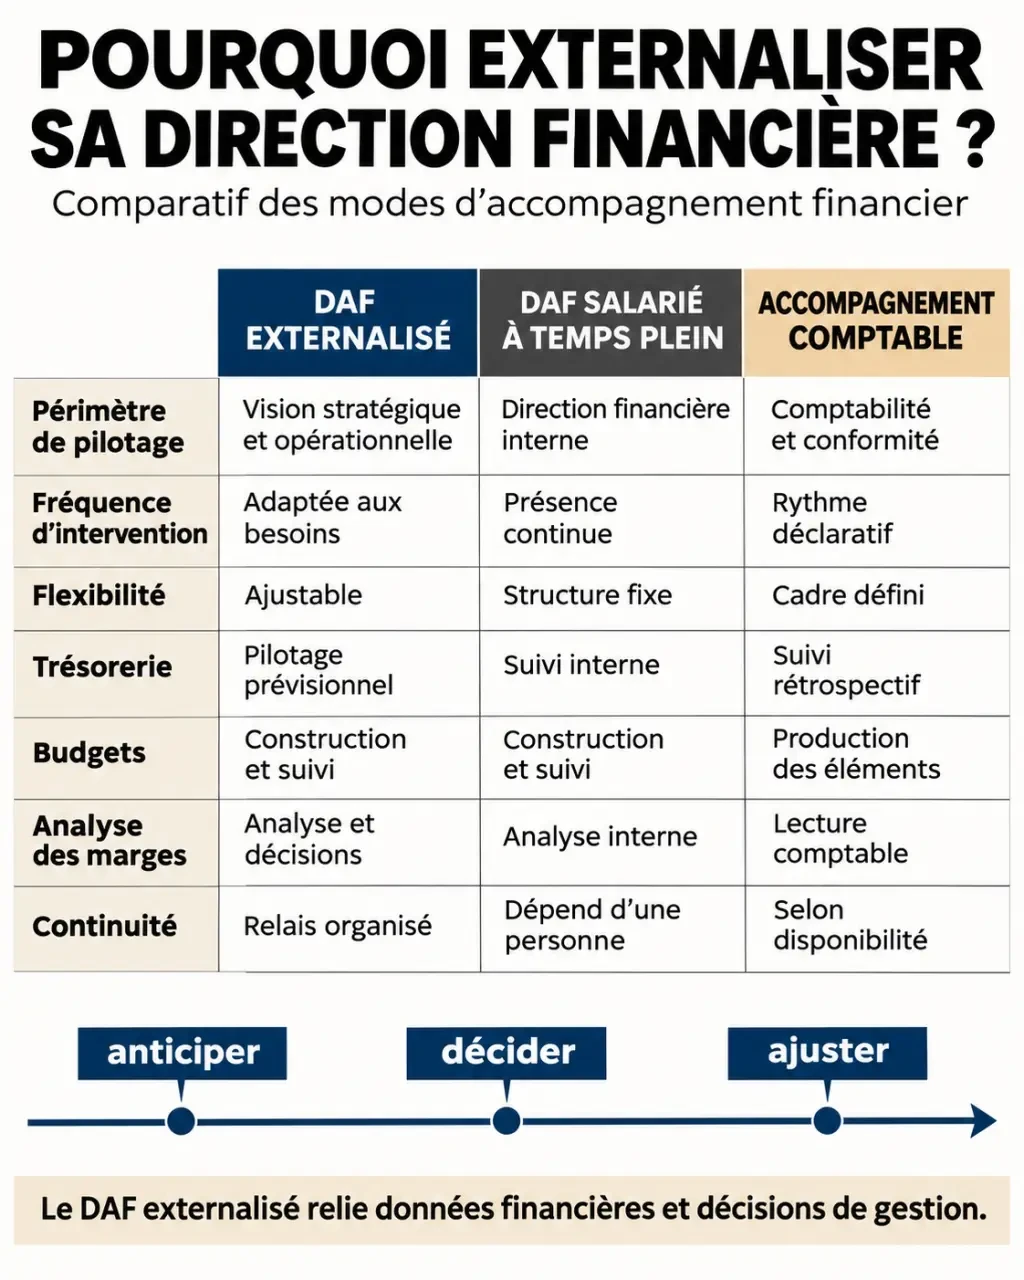
L’expert-comptable assure les missions comptables et déclaratives prévues dans sa lettre de mission, et peut également conseiller l’entreprise. Le DAF externalisé se concentre sur le pilotage : prévisions, analyse des marges, trésorerie, budgets et coordination financière. Les périmètres peuvent se recouper ; leur répartition doit donc être explicite pour éviter les doublons et les tâches laissées sans responsable.
Le dirigeant conserve les arbitrages stratégiques. Il délègue la préparation des analyses et le suivi financier, pas automatiquement le pouvoir d’engager l’entreprise. Les éventuelles délégations doivent être définies séparément.
Rendre visibles les tensions de trésorerie et les écarts de rentabilité
Une entreprise peut enregistrer des ventes et manquer d’argent pour payer ses échéances. Le résultat comptable et le solde bancaire ne racontent pas la même chose. Le DAF externalisé rapproche ces deux lectures pour vérifier que l’activité reste rentable et que les engagements pourront être honorés.
Anticiper les encaissements plutôt que subir les échéances
Le suivi de trésorerie confronte les encaissements attendus aux décaissements prévus : fournisseurs, salaires, remboursements et autres échéances. Il permet de repérer un décalage avant qu’il devienne bloquant. Le professionnel peut alors proposer une méthode de relance, examiner les conditions de règlement ou préparer une demande de facilités de trésorerie, sans garantie d’accord bancaire.
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire pour couvrir les décalages du cycle d’exploitation. Des stocks immobilisés et des clients qui règlent tard peuvent augmenter ce besoin. Une croissance des ventes peut donc consommer de la trésorerie plutôt qu’en libérer immédiatement.
Un prévisionnel utile fonctionne comme une fenêtre ouverte sur les prochaines échéances : sa valeur tient autant à la distance visible qu’à la netteté des informations. Demandez au DAF de distinguer les encaissements confirmés, probables et incertains. Un solde rassurant reposant sur une facture contestée ne donne pas la même marge de manœuvre qu’un règlement déjà annoncé. Cette lecture aide à décider ce qui peut être engagé et ce qui doit attendre.
Relier les tableaux de bord aux décisions
Un tableau de bord financier doit rester sélectif : trésorerie prévisionnelle, créances échues, marge par activité et écarts au budget, selon les besoins. L’essentiel n’est pas d’accumuler les indicateurs, mais d’expliquer leurs variations. Avant un recrutement, par exemple, le DAF peut examiner son effet sur les charges, le niveau d’activité nécessaire et le calendrier des sorties d’argent.
Comparer l’externalisation au recrutement sans présumer des économies
Le principal avantage économique est d’adapter le volume d’intervention au besoin réel. Une PME peut nécessiter une expertise financière régulière sans avoir assez de missions pour occuper un DAF à temps plein. L’externalisation évite alors de dimensionner un poste au-delà de l’activité. Elle n’est toutefois ni systématiquement moins chère ni toujours suffisante.
Cette prudence dans les engagements s’inscrit aussi dans les préoccupations de recrutement : Altoneo cite France Travail pour un recul de 12,5 % des intentions d’embauche par rapport à l’année précédente. Cet indicateur ne démontre pas la rentabilité de l’externalisation ; il éclaire seulement un contexte d’arbitrage.
| Critère | DAF externalisé | DAF salarié à temps plein |
|---|---|---|
| Besoin adapté | Expertise régulière ou mission ciblée, sans charge permanente suffisante | Pilotage quotidien et volume de responsabilités durable |
| Disponibilité | Prévue au contrat, avec urgences à organiser | Présence intégrée au fonctionnement de l’entreprise |
| Coût à examiner | Honoraires, démarrage, outils et prestations supplémentaires | Rémunération, charges, recrutement, équipement et intégration |
| Continuité | Dépend du dispositif de remplacement et de documentation | Dépend de l’organisation interne et des relais disponibles |
Comparez les options sur un périmètre identique : mêmes livrables, même disponibilité et même niveau de responsabilité. Intégrez aussi le temps nécessaire à vos équipes pour transmettre les données. Si le management financier et les arbitrages occupent chaque journée, un recrutement interne peut devenir plus cohérent.
Identifier les situations où l’appui extérieur apporte le plus
Le bon déclencheur n’est pas uniquement la taille de l’entreprise. C’est surtout l’écart entre la complexité des décisions et la capacité actuelle à les préparer. Plusieurs situations justifient d’examiner cette solution :
- Une croissance rapide : les ventes progressent, mais les stocks, les recrutements et les délais clients absorbent les liquidités.
- Des tensions récurrentes : le dirigeant arbitre les paiements sans prévision suffisamment fiable.
- Un investissement ou un financement : les hypothèses doivent être structurées et leur faisabilité évaluée.
- Une équipe comptable sans fonction de pilotage : les comptes existent, mais leur analyse arrive trop tard pour agir.
L’accompagnement peut aussi soulager un dirigeant devenu le seul point de passage de toutes les questions financières. Le gain de temps dépend néanmoins d’une organisation claire : des interlocuteurs identifiés, des données accessibles et des décisions suivies.
Sur les risques, le DAF peut renforcer les procédures, suivre les échéances et coordonner les échanges avec les spécialistes compétents. Il ne garantit pas, à lui seul, la conformité juridique, fiscale ou sociale de l’entreprise.
Cadrer la mission pour obtenir des résultats exploitables
Avant de choisir un prestataire, formulez les problèmes à résoudre plutôt qu’une demande générale de « meilleure gestion ». Un besoin précis permet de comparer les propositions et d’évaluer ensuite le travail réalisé.
- Fixer les priorités : trésorerie, marges, budget, financement ou organisation des processus.
- Définir les livrables : prévisionnel actualisé, tableau de bord commenté et plan d’action avec responsables désignés.
- Organiser les échanges : fréquence d’intervention, présence sur site ou à distance, réunions et traitement des urgences.
- Encadrer les données : confidentialité, droits d’accès, stockage et restitution en fin de mission.
- Prévoir la continuité : remplacement, documentation et transmission des méthodes aux équipes.
Examinez l’expérience du professionnel dans des situations comparables, sa capacité à expliquer ses analyses et sa manière de collaborer avec votre expert-comptable. Faites préciser les exclusions, les frais supplémentaires et les modalités de sortie.
Une externalisation réussie doit renforcer votre autonomie. Vous devez comprendre les indicateurs, retrouver les documents et savoir pourquoi une décision est recommandée. Le bon critère de choix reste simple : disposer d’une information financière fiable, au bon moment, avec un accompagnement proportionné aux besoins de l’entreprise.
- Développer un réseau de partenaires commerciaux solides : miser sur l’engagement, pas sur le nombre - 22 novembre 2026
- Santé mentale : les obligations de l’employeur ne s’arrêtent pas au DUERP - 21 novembre 2026
- Réussir une fusion-acquisition entre deux PME : vérifier les synergies avant de payer le prix - 20 novembre 2026