Fiscalité du plan d’épargne entreprise : exonéré d’impôt ne veut pas dire sans prélèvements
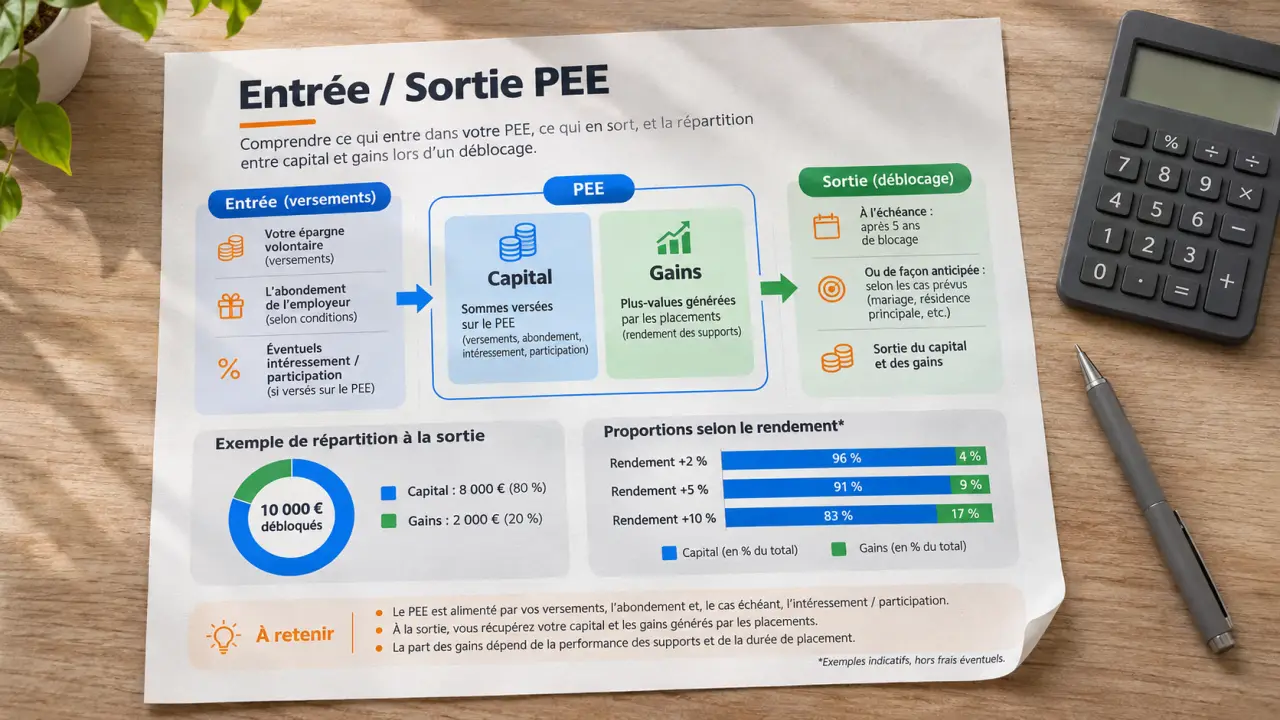
Sur un plan d’épargne entreprise (PEE), les primes placées et l’abondement peuvent être exonérés d’impôt sur le revenu, mais rester soumis à la CSG et à la CRDS. Les versements volontaires, eux, ne sont pas déductibles du revenu imposable. Au retrait, le capital n’est pas imposé à nouveau et les gains supportent des prélèvements sociaux. Pour calculer votre avantage réel, il faut donc distinguer l’origine de l’argent, son rendement et sa date de disponibilité.
Identifier ce qui entre dans le PEE avant de parler d’exonération
Le PEE est un dispositif collectif permettant d’investir notamment dans des fonds communs de placement d’entreprise (FCPE), des fonds diversifiés ou des actions de l’entreprise. Sa fiscalité dépend d’abord de la nature des sommes versées.
Estimer le montant net de votre PEE
Estimation indicative des prélèvements et frais, selon les montants et taux que vous renseignez.
Estimation du montant placé
- Montant brut
- —
- Capital net placé
- —
- Gains
- —
- Prélèvements estimés
- —
- Frais estimés
- —
Estimation du montant récupéré
- Capital
- —
- Gains
- —
- Prélèvements sociaux sur les gains
- —
- Frais
- —
Les versements volontaires ne sont pas déductibles de l’impôt sur le revenu. Dans les hypothèses où le retrait du PEE est exonéré d’impôt sur le revenu, cet impôt n’est pas calculé ici ; l’estimation porte uniquement sur les prélèvements et frais indiqués.
Le résultat dépend du régime applicable, de l’historique des versements, du gestionnaire et de votre situation individuelle. Ce calculateur fournit une estimation indicative et ne constitue pas un conseil fiscal.
| Origine des sommes | Impôt sur le revenu à l’entrée | Point de vigilance |
|---|---|---|
| Versements volontaires du salarié | Aucune déduction du revenu imposable | Argent provenant généralement de revenus déjà imposés |
| Intéressement et participation placés | Exonération dans les limites applicables | CSG/CRDS et délai d’affectation à respecter |
| Abondement de l’entreprise | Exonération dans les limites applicables | CSG/CRDS et double plafond d’abondement |
| Prime de partage de la valeur (PPV) | Exonération possible sous conditions | Régime variable selon l’affectation et la situation du salarié |
Exonération d’impôt sur le revenu et exonération sociale sont deux choses différentes. La CSG et la CRDS peuvent réduire une prime avant son investissement, même lorsque cette prime n’entre pas dans le revenu imposable.
Primes placées ou perçues immédiatement : un choix fiscal différent
L’intéressement et la participation perçus directement sont en principe imposables à l’impôt sur le revenu. Leur affectation au PEE permet une exonération dans les limites légales, sous réserve de respecter la procédure et les délais indiqués dans l’avis d’option. L’économie dépend donc de votre imposition personnelle, mais aussi de votre capacité à immobiliser cet argent.
Pour la PPV, Groupama Épargne Salariale distingue notamment les entreprises de moins de 50 salariés et le seuil de rémunération de 3 SMIC. Il ne faut pas appliquer automatiquement à cette prime le régime de l’intéressement. La prime issue d’un plan de partage de la valorisation de l’entreprise (PPVE), les droits provenant d’un compte épargne-temps (CET) et les transferts nécessitent également une vérification spécifique : leur arrivée sur un PEE ne rend pas toute somme exonérée par principe.
Vérifier les plafonds sans confondre les différentes limites
Les versements volontaires du salarié sont en principe plafonnés à 25 % de sa rémunération annuelle brute, selon economie.gouv.fr et service-public.gouv.fr. Ce plafond ne doit pas être confondu avec celui de l’abondement ou avec les limites propres aux primes. Le règlement peut également prévoir un minimum annuel, sans dépasser 160 €.
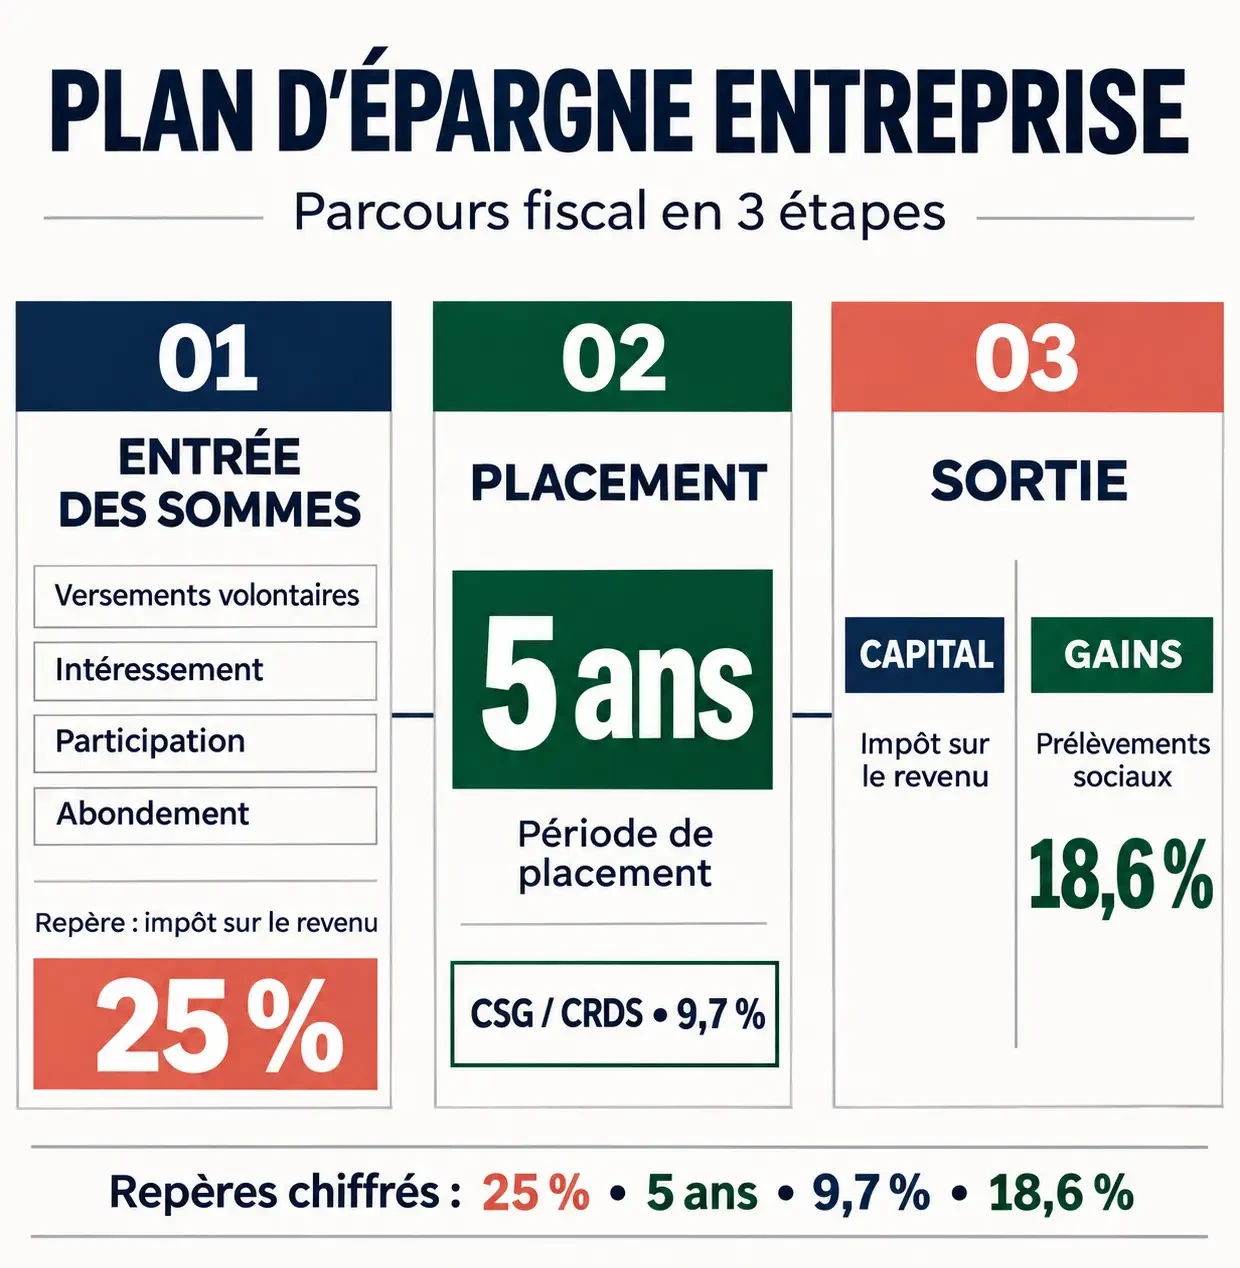
L’abondement ne peut normalement pas dépasser trois fois le versement du salarié, soit 300 %, et reste soumis à un plafond annuel. L’entreprise peut retenir un barème moins généreux : le maximum réglementaire n’est pas un droit automatique.
Les montants de référence à contrôler pour votre année de versement
Pour 2026, les plafonds présentés par economie.gouv.fr et service-public.gouv.fr comprennent un abondement standard de 3 844,80 €, porté à 6 920,64 € pour certains investissements en titres de l’entreprise ou d’une entreprise liée. Un plafond global de 7 689,60 € concerne certaines configurations incluant des versements de l’entreprise destinés à l’achat de ses propres titres : ce n’est pas le plafond ordinaire applicable à tous les salariés.
La limite d’exonération indiquée pour l’intéressement et la participation placés est de 36 045 € par an en 2026. Ces montants évoluent avec le plafond annuel de la Sécurité sociale (PASS). Avant une opération importante, vérifiez le millésime du barème et le règlement de votre plan, plutôt que de reprendre un montant trouvé dans une ancienne présentation.
Côté employeur, les exonérations du salarié ne suffisent pas à déterminer le coût du dispositif. Le forfait social et les autres règles patronales dépendent notamment de l’effectif et de la nature du versement. Ils ne doivent pas être déduits du montant du salarié comme s’il s’agissait de ses prélèvements personnels.
Réinvestir les revenus préserve l’avantage fiscal, pas le capital
Pendant la détention, les revenus des titres réinvestis dans le PEE bénéficient d’une exonération d’impôt sur le revenu dans les conditions du dispositif. Cela concerne notamment les intérêts et revenus réemployés dans le plan. En revanche, les intérêts non réinvestis sont soumis à l’impôt sur le revenu et aux prélèvements sociaux.
Le réinvestissement produit une spirale de capitalisation : les revenus achètent de nouvelles parts, lesquelles pourront à leur tour générer des revenus. Pour suivre cet effet sans surestimer votre performance, séparez trois compteurs : vos apports, l’abondement et les gains du placement. Une hausse du solde provenant essentiellement d’un versement patronal n’est pas un rendement financier ; cette distinction aide à comparer les fonds et à mesurer le risque réellement pris.
L’avantage fiscal ne protège pas contre une moins-value. Les supports du PEE peuvent fluctuer et une concentration en actions de votre employeur associe votre épargne et votre emploi au même risque économique. Les frais de gestion réduisent aussi la performance. Le choix du support reste donc aussi important que l’exonération.
Retirer après cinq ans ou avant : le traitement du capital et des gains
Les sommes sont en principe bloquées pendant cinq ans. Chaque versement possède son échéance : l’ancienneté du plan ne rend pas nécessairement toute l’épargne disponible. À l’échéance, vous pouvez retirer les sommes disponibles ou les conserver investies.
Lors d’un retrait conforme aux règles du PEE, le capital n’est pas imposé à nouveau et les gains sont exonérés d’impôt sur le revenu. En revanche, les plus-values supportent les prélèvements sociaux. Malakoff Humanis indique un taux de 18,6 % en 2026, également utilisé dans l’exemple de Groupama Épargne Salariale.
Pour une épargne ancienne, le calcul peut différer. Groupama signale des règles de taux historiques concernant certaines plus-values, notamment autour du 1er janvier 2018 et des versements effectués du 1er janvier 2013 au 31 décembre 2017. Le gestionnaire doit déterminer le prélèvement correspondant à l’historique réel du compte.
Un déblocage anticipé autorisé conserve le régime favorable
Des événements réglementaires permettent un retrait avant cinq ans, notamment certains événements familiaux, la rupture du contrat de travail ou l’acquisition de la résidence principale. Un déblocage anticipé effectué dans les conditions prévues ne supprime pas l’exonération d’impôt sur le revenu ; les prélèvements sociaux restent dus sur les gains.
Le délai de demande est généralement de six mois après l’événement, avec des exceptions. Avant de vendre vos parts, vérifiez auprès du gestionnaire le motif admis, les justificatifs et les échéances : un besoin de trésorerie ne constitue pas, à lui seul, un motif réglementaire.
Calculer le montant net sans prélever deux fois sur la même somme
L’exemple de Groupama Épargne Salariale distingue bien les deux étapes. À l’entrée, une prime d’intéressement brute de 1 000 € supporte 97 € de CSG/CRDS au taux de 9,7 %. Le montant placé est donc de 903 € avant frais éventuels. Groupama mentionne, selon le contrat, des frais sur versement pouvant atteindre 4 % : ils ne constituent pas un impôt.
Dans un exemple distinct de sortie, un retrait de 1 050 € comprend 1 000 € de capital et 50 € de plus-value. Avec un taux de 18,6 % sur les seuls gains, le prélèvement atteint 9,30 €. Le montant net récupéré est donc de 1 040,70 €, hors autres frais éventuels.
Avant de valider votre retrait, demandez un décompte séparant capital, gains, prélèvements sociaux et frais. Ne réappliquez pas la CSG/CRDS d’entrée sur tout le solde. Pour juger l’intérêt du PEE, comparez finalement l’économie d’impôt et l’abondement aux contraintes de blocage, aux frais et au risque de placement.
- Développer un réseau de partenaires commerciaux solides : miser sur l’engagement, pas sur le nombre - 22 novembre 2026
- Santé mentale : les obligations de l’employeur ne s’arrêtent pas au DUERP - 21 novembre 2026
- Réussir une fusion-acquisition entre deux PME : vérifier les synergies avant de payer le prix - 20 novembre 2026